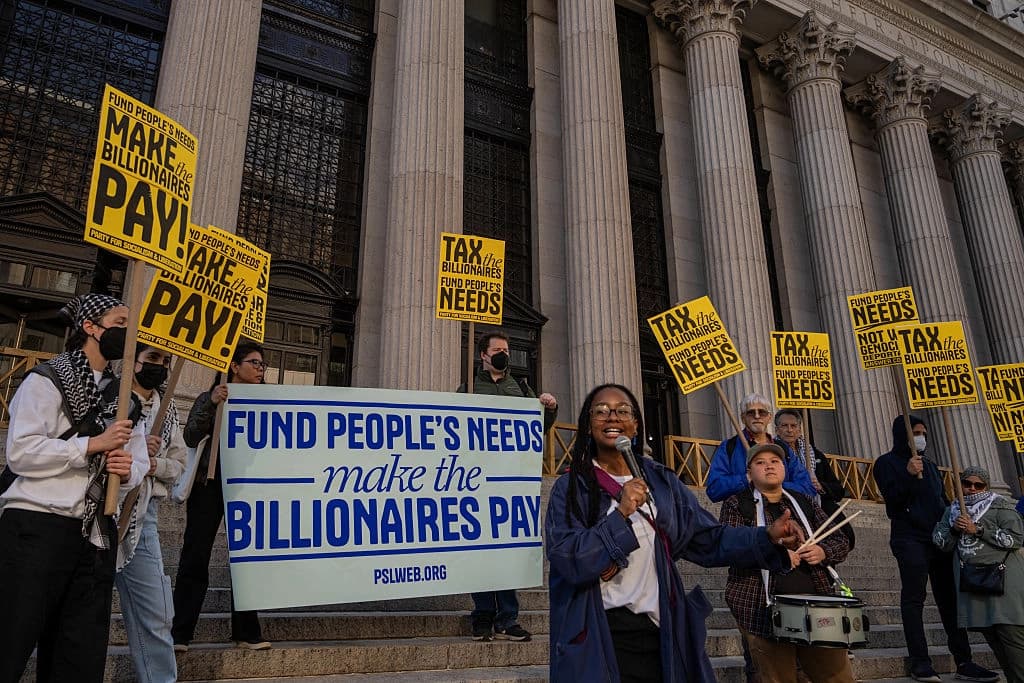

Aunque los votantes de California rechazaron el "impuesto a los multimillonarios" propuesto por el estado en las elecciones de mitad de legislatura, los políticos y diversas organizaciones persisten en sus esfuerzos por gravar los ahorros y las inversiones en Estados Unidos.
Los promotores de la Proposición 40 de California se comprometieron a resucitarla en 2028, mientras que este año se han presentado en el Congreso proyectos de ley para implantar un impuesto nacional sobre el patrimonio, impulsados por los senadores Bernie Sanders (I-Vt.) y Elizabeth Warren (D-Mass.), y los diputados Pramila Jayapal (D-Wash.), Brendan F. Boyle (D-Pa.) y Ro Khanna (D-Calif.), con el respaldo de otros 45 legisladores federales.
Las asambleas legislativas estatales también están estudiando proyectos de ley sobre el impuesto sobre el patrimonio en Illinois, Maryland, Minnesota, Rhode Island y Washington.
No leas más noticias. Entiéndelas.
En Epoch Times Español queremos estar en contacto directo contigo
Seleccionamos para ti lo que de verdad importa, sin ruido ni agendas. Es un canal abierto: si nos escribes, te respondemos.
Los defensores de los impuestos sobre el patrimonio afirman que los estadounidenses más ricos suelen eludir el pago del impuesto sobre la renta y que los impuestos sobre el patrimonio, dirigidos a los activos de multimillonarios y milmillonarios, desplazarán la carga fiscal hacia aquellos cuya riqueza se materializa en forma de activos en lugar de ingresos.
Sanders afirma que su "Ley para que los multimillonarios paguen lo que les corresponde" impondría un impuesto sobre el patrimonio del 5 % a unos 1000 multimillonarios estadounidenses, cuyo patrimonio neto conjunto se estima en 8.2 billones de dólares, y sostiene que el gobierno destinaría esos fondos a las personas con rentas más bajas.
"El proyecto de ley proporcionaría un pago directo de 3000 dólares a cada hombre, mujer y niño de un hogar con ingresos de 150,000 dólares o menos —12,000 dólares para una familia de cuatro miembros— y utilizaría los 4.4 billones de dólares estimados en ingresos recaudados durante la próxima década para abordar las crisis más acuciantes a las que se enfrentan las familias trabajadoras", afirma la página web de Sanders.
Warren afirma que su proyecto de ley, que establece un umbral más bajo de 50 millones de dólares en activos, recaudaría 6.2 billones de dólares durante la próxima década para financiar el cuidado infantil universal, la enseñanza superior gratuita en centros comunitarios y la ampliación de Medicare.
Los críticos, sin embargo, dudan de que los impuestos sobre el patrimonio ofrezcan los beneficios prometidos a los estadounidenses de a pie y afirman que probablemente frenarán la inversión y la creación de empleo.
"La riqueza de los más ricos no está en una cámara acorazada llena de lingotes de oro", declaró Adam Michel, director de Estudios de Política Fiscal del Instituto Cato, a The Epoch Times.
"Aproximadamente tres cuartas partes de lo que posee el 0.1 % más rico son participaciones en empresas en activo, lo que incluye firmas que dan empleo, fabrican productos y financian inversiones", señaló Michel.
"Gravar esta riqueza convierte el capital productivo en ingresos públicos y reduce las empresas más productivas del sector privado".
Fuga de capitales
En un informe de septiembre, la Institución Hoover, un centro de estudios conservador, analizó el "impuesto a los multimillonarios" propuesto por California, que, según sus defensores, recaudaría 100,000 millones de dólares.El instituto estimó que, debido a la "salida de multimillonarios del estado", este impuesto único solo recaudaría 30,000 millones de dólares, y que las pérdidas continuadas en el impuesto sobre la renta reducirían aún más los ingresos futuros del estado.
Haciéndose eco de esa valoración, la California Tax Foundation pronosticó que la salida de multimillonarios y los consiguientes efectos económicos indirectos reducirían los ingresos del impuesto sobre la renta del estado entre 3530 y 4490 millones de dólares al año.
"Las salidas de nueve multimillonarios, de las que se hizo pública su identidad, ya han generado una pérdida recurrente de ingresos fiscales de 2,77 mil millones de dólares", afirmó la fundación.
A nivel nacional, a nivel mundial
Para evitar que el capital escape de los impuestos sobre el patrimonio a nivel estatal, algunos defensores, entre ellos el director ejecutivo de United Airlines, Scott Kirby, afirman que el impuesto debe aplicarse en todo el territorio de Estados Unidos."No funcionará a nivel estatal porque la gente simplemente se mudará", declaró Kirby en una entrevista con la CNBC en octubre, "y creo que deberíamos tener impuestos de sucesiones que se acerquen al 100 % en algún nivel".
Los críticos sostienen que eso podría, sencillamente, ahuyentar la inversión de Estados Unidos.
La fuga de inversiones es "la razón principal por la que la mayoría de los países que han adoptado impuestos sobre el patrimonio los han derogado posteriormente", declaró a The Epoch Times Jason Sorens, economista del Instituto Americano de Investigación Económica.
Entre los países que impusieron impuestos sobre el patrimonio y luego los revocaron se encuentran Austria, Dinamarca, Alemania, los Países Bajos, Finlandia, Luxemburgo, Suecia y Francia.
Una excepción es Suiza, señaló Sorens, pero ese país ha seguido siendo un destino atractivo para la inversión porque "su carga fiscal global es baja y los tipos del impuesto sobre el patrimonio también se mantienen bajos".
Un impuesto nacional sobre el patrimonio en EE. UU. "simplemente cambiaría la competencia interestatal por la competencia internacional", afirmó Michel. "Las personas y el capital también cruzan las fronteras nacionales, por lo que la respuesta habitual de los defensores del impuesto sobre el patrimonio es un impuesto mínimo global sobre el patrimonio".
Los esfuerzos por establecer impuestos globales han cobrado impulso en los últimos años. En 2021, la Administración Biden respaldó un impuesto mínimo global sobre la renta de las empresas, y en 2024, el gobierno brasileño propuso un impuesto global sobre el patrimonio del 2 % para las 3000 personas más ricas del mundo.
Gravar solo a los ultra ricos
También existe la preocupación de que los gobiernos amplíen los impuestos sobre el patrimonio más allá de los ultra ricos una vez que cuenten con el mandato para imponerlos.Warren afirma que su proyecto de ley afectaría únicamente a los estadounidenses más ricos, "sin aumentar los impuestos al 99.85 % de los hogares estadounidenses". Sanders y Khanna afirman igualmente que, según su proyecto de ley sobre el impuesto sobre el patrimonio, "nadie con un patrimonio neto inferior a 1000 millones de dólares pagaría ni un céntimo más en impuestos".
Pero la historia de los impuestos sobre la renta pone en duda estas afirmaciones. El primer impuesto federal sobre la renta, la Ley de Ingresos de 1861, fue derogado en 1872.
En 1909, el presidente William H. Taft propuso un nuevo impuesto sobre la renta del 2 % para las empresas. Durante los años siguientes, los legisladores progresistas presionaron para que se aprobara un impuesto sobre la renta de las personas físicas.
Los legisladores conservadores, con la esperanza de bloquear el impuesto, propusieron estructurarlo como una enmienda constitucional, creyendo que nunca sería ratificada por tres cuartas partes de los estados.
Sin embargo, la Decimosexta Enmienda fue ratificada y el impuesto sobre la renta de las personas físicas entró en vigor con la Ley de Ingresos de 1913.
Este impuesto se aplicaba únicamente al 1 % más rico de los estadounidenses, que en aquel momento ganaban más de 3000 dólares al año, y el tipo impositivo oscilaba entre el 1 % y el 7 % de los ingresos.
Sin embargo, la enmienda no establecía umbrales, y un impuesto sobre la renta que inicialmente afectaba solo al 1 % más rico de los estadounidenses acabó extendiéndose a la gran mayoría.
El tipo inicial, con un límite máximo del 7 % de los ingresos, se incrementó hasta un tipo máximo del 94 % en 1944, para luego reducirse gradualmente hasta el tipo máximo actual del 37 %.
Además, sigue sin resolverse la cuestión de si un impuesto federal sobre el patrimonio, tal y como se prevé actualmente, es constitucional o si requeriría una enmienda, al igual que ocurrió con la imposición de los impuestos sobre la renta.
Los actuales proyectos de ley sobre el impuesto sobre el patrimonio no son legales, afirma Michel, porque "la Constitución exige que los impuestos directos se repartan entre los estados".
Los impuestos directos se aplican a las personas físicas y no a las transacciones, como el impuesto sobre las ventas o los aranceles.
Según la Constitución, dichos impuestos deben aplicarse en proporción a la población de cada estado y no en función de umbrales de patrimonio, lo que podría requerir que un impuesto nacional sobre el patrimonio, de aprobarse, se promulgara mediante una enmienda constitucional.