Opinión
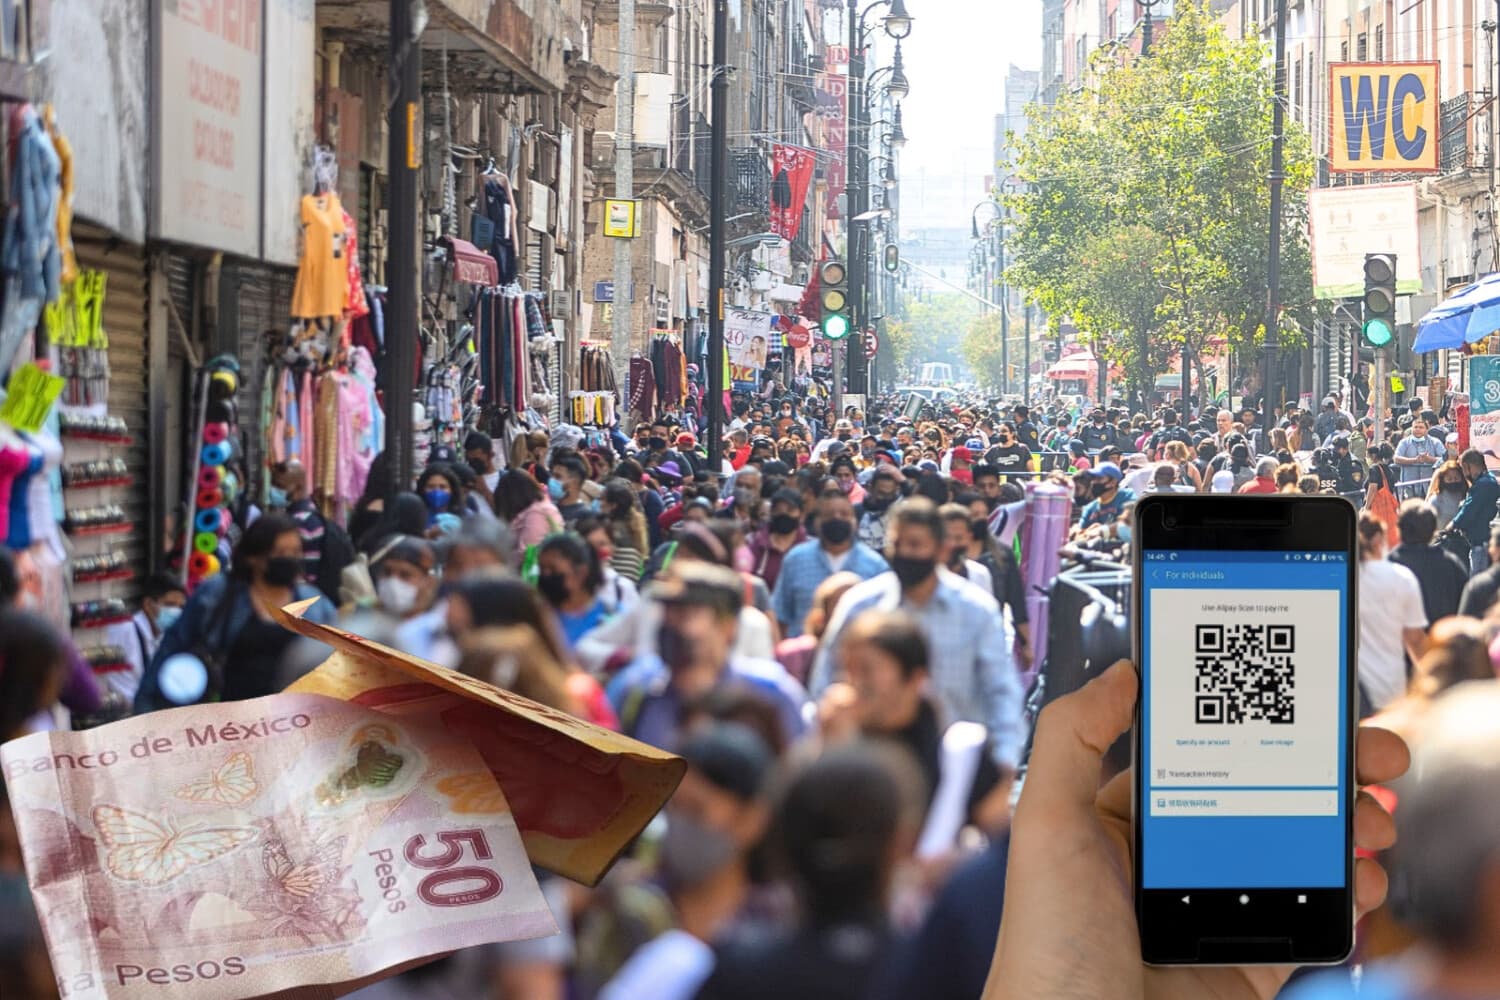
Nos quieren hacer creer que el dinero en efectivo es sucio, lento y anticuado, que lo moderno es pagar con tarjeta, con el celular, con un código QR, pero es mentira, porque lo moderno es controlar y el efectivo es el último obstáculo para ese control.
No es una frase retórica, es lo que está en juego con la Ley de Economía Digital para Pagos Digitales y Electrónicos, aprobada por el Senado el 20 de octubre de 2026, que busca reducir el uso de efectivo e incentivar los pagos electrónicos, una ley que no elimina el billete pero que abre la puerta a restringirlo en sectores específicos, y eso debe discutirse con datos, no con propaganda.
Primer dato: en México el efectivo no es residual, es mayoritario, pues según el Banco de México, en su estudio Resultados de estudios cuantitativos sobre efectivo 2025, el 98% de la población acostumbra usar billetes y monedas para sus gastos diarios, frente al 95% en 2024, y en compras menores a 500 pesos, más del 80% paga en efectivo, mientras que incluso en compras superiores a 1000 pesos, el 54% sigue prefiriendo efectivo.
Ideas que van más allá del titular.
Suscríbete al boletín de Epoch Opinión y recibe cada semana a los comentaristas que te llevan más allá de los titulares.
La explicación está en las razones que da la gente, porque el 66% dice que es más práctico, fácil o rápido, el 15% lo considera más seguro y el 13% lo usa porque es la única forma de pago de la que dispone, y ese 13% es la clave moral del debate, porque no se trata de nostalgia, se trata de exclusión.
Según la Encuesta Nacional de Inclusión Financiera 2024, de INEGI y CNBV, apenas el 63% de los adultos entre 18 y 70 años tenía una cuenta de ahorro formal, es decir, casi cuatro de cada diez adultos —unos 34.8 millones de personas— no tienen una cuenta bancaria activa, y la brecha es mayor en zonas rurales, donde solo el 56% tiene acceso a servicios financieros, frente al 78% en zonas urbanas, por lo que para esos millones, eliminar o restringir el efectivo es eliminarlos del comercio, es condenar a los viejos, a los pobres, a los campesinos, a los trabajadores informales, a vivir dependiendo de un sistema que los desprecia.
Segundo dato: el pago digital no es gratis, es un impuesto privado, porque cada vez que un pequeño comercio acepta tarjeta, paga una comisión, y según la Concanaco Servytur, en el comercio minorista la tasa promedio —el Merchant Discount Rate— es de 2.94% en crédito y 2.77% en débito, pero puede llegar hasta 4.50% en crédito y hasta 5.39% en restaurantes.
En tienditas, el estudio de Financiera para el Bienestar de septiembre de 2026 encontró que el 41% de los comercios que aceptan tarjeta paga comisiones superiores a 3.6% más IVA, y el 82% absorbe directamente ese costo, lo que en la práctica significa que de cada 1000 pesos vendidos con tarjeta, el comerciante pierde 30, 40 o 50 pesos que van al banco, no a su familia, mientras que con efectivo, el 100% queda en el pequeño negocio, en el mercado, en el librero de viejo, en el taquero.
Tercer dato: el efectivo es libertad y privacidad, porque cuando pagas en efectivo, no dejas huella, nadie sabe qué compraste, dónde, a qué hora, no hay banco que registre tu consumo, no hay algoritmo que te perfile, no hay gobierno que pueda bloquear tu compra porque no le gusta lo que piensas, y cuando todo es digital, todo es rastreable, y lo que es rastreable, es censurable.
Nos dicen que el pago digital es más seguro, pero ¿seguro para quién?, porque si te roban el celular, te roban todo, si se cae el sistema, no puedes comprar ni un pan, si el banco te bloquea la cuenta, te quedas sin comer, si el gobierno decide que no eres buen ciudadano, te apaga con un clic, y con efectivo en el bolsillo, eso no puede pasar.
Nos dicen que el efectivo favorece la evasión, pero la verdadera evasión es la de los grandes bancos, las grandes tecnológicas y las grandes empresas que usan paraísos fiscales, transferencias internacionales y estructuras opacas, y el señor que vende tacos en efectivo no es un criminal, es un trabajador que no quiere pagarle comisión al banco por su propio esfuerzo.
Defender el efectivo no es oponerse a la modernidad, es defender que la modernidad no se convierta en imposición, que quien quiera pagar con tarjeta, pueda hacerlo, y quien quiera —o solo pueda— pagar en efectivo, también pueda hacerlo, porque mientras haya un billete en circulación, hay un espacio donde el Estado y el banco no mandan, donde tú decides, donde el comercio es entre personas, no entre bases de datos.
Por eso hay que usarlo, pagar en efectivo cuando se pueda, exigir que lo acepten, no aceptar que un comercio te diga “solo tarjeta”, no aceptar que un gobierno te diga “ya no necesitas billetes”, porque el día que desaparezca el último billete, desaparecerá la última transacción libre, y ese día, seremos todos clientes cautivos de un sistema que no perdona, por lo que defender el efectivo es defender la libertad de comprar, de vender, de vivir sin ser vigilado, y esa es una batalla que no podemos perder.
Las opiniones expresadas en este artículo son del autor y no reflejan necesariamente los puntos de vista de Epoch Times Español.