Hubo un momento, cuando cursaba la licenciatura en economía, en el que me di cuenta de que el dólar no estaba respaldado por oro, sino simplemente por la confianza del público. Son cifras respaldadas por papel, una ficción flotante sostenida únicamente por la creencia. Darse cuenta de ello por primera vez da miedo; de hecho, esta ha sido nuestra realidad desde que Nixon puso fin al patrón oro en 1971 e instituyó un sistema de dólar fiduciario en 1973.
Los problemas de dicho sistema eran bien conocidos por los Padres Fundadores. Todos ellos temían el papel moneda. Sabían, por la historia, que conduce a una devaluación incesante, a la irresponsabilidad fiscal y a la deuda. Los escritos de Thomas Paine sobre este tema son tan apasionados como su aversión a la monarquía. El registro histórico es claro: este es un camino peligroso que amenaza la libertad comercial misma.
Sin tener en cuenta esta larga historia, los arquitectos monetarios de principios de la década de 1970 imaginaron que los economistas inteligentes podrían administrar el nuevo sistema con sensatez. En aquellos tiempos estaba de moda imaginar a planificadores monetarios centralizados que aumentarían el flujo de dinero nuevo exactamente en proporción a la tasa de crecimiento de la producción. El resultado sería la estabilidad de los precios para siempre.
Las cosas no salieron así. Intervinieron las presiones políticas. Las grandes empresas desean tasas de interés más bajas, independientemente de las condiciones del mercado. Y el gasto del Congreso solo está limitado por restricciones fijas. Cuando se eliminan esas restricciones —cuando el banco central está ahí para respaldar toda la deuda recién creada—, el Congreso puede hacer lo que quiera.

No leas más noticias. Entiéndelas.
En Epoch Times Español queremos estar en contacto directo contigo
Seleccionamos para ti lo que de verdad importa, sin ruido ni agendas. Es un canal abierto: si nos escribes, te respondemos.
Ese es, en esencia, el sistema que tenemos actualmente. Hemos pagado un precio muy alto por ello. Los índices oficiales de precios muestran una pérdida de poder adquisitivo del dólar de aproximadamente un cuarto desde 2019. Los índices no oficiales —me gusta el brillante Reality Index— muestran que los precios reales están subiendo hasta un tercio más de lo que registra el IPC.
Sea cual sea la cifra real, todos los estadounidenses lo están sintiendo. La deuda de las tarjetas de crédito está aumentando porque las personas no cuentan con efectivo disponible para pagar sus cuentas. La adquisición de una vivienda nueva está fuera del alcance de la clase media. Las primas de los seguros médicos se están disparando, y lo mismo ocurre con la gasolina, la educación y los alimentos. Hay mucho sufrimiento en la sociedad.
Esto no ha conducido necesariamente a una nueva era de austeridad. Recientemente fui a un centro comercial como ejercicio de antropología económica y me sorprendió mucho ver cómo la gente gastaba su dinero. Había nada menos que tres tiendas llamadas "TikTok shops" que vendían las pilas de chatarra más espantosas que he visto en mi vida, y todo se vendía volando a pesar de los precios extremadamente altos.
Es como una era de "gasto apocalíptico". Nadie tiene realmente ahorros, pero el dinero sigue perdiendo valor rápidamente, por lo que el cálculo económico sugiere que gastar ahora y acumular deuda no es necesariamente una mala idea. Si es seguro que el dólar valdrá menos en el futuro que en el presente, eso también deprecia la deuda. ¿Por qué no subirse a la "cinta de correr hedonista" junto con todos los demás?
¿Cuál es la verdadera solución a todos estos problemas? El nuevo presidente de la Reserva Federal jura que gestionará la política del banco central mejor que sus predecesores. Ya ha subido las tasas de interés. No es ni de lejos suficiente. Teniendo en cuenta la tasa de inflación, las tasas de interés reales para los préstamos a un día siguen tendiendo hacia cero.
Además, se encuentra bajo una enorme presión política por parte de la Casa Blanca para que baje las tasas. El presidente Trump, basándose en su experiencia empresarial, cree que las tasas bajas son un beneficio otorgado a un prestatario de primera categoría y, por lo tanto, Estados Unidos siempre debería contarlas. Parece no darse cuenta de que lo que beneficia a un prestatario en particular puede no ser lo mejor para la nación. Imponer tasas de interés de cero es una receta para una inflación cada vez mayor que solo puede perjudicar aún más los niveles de vida.
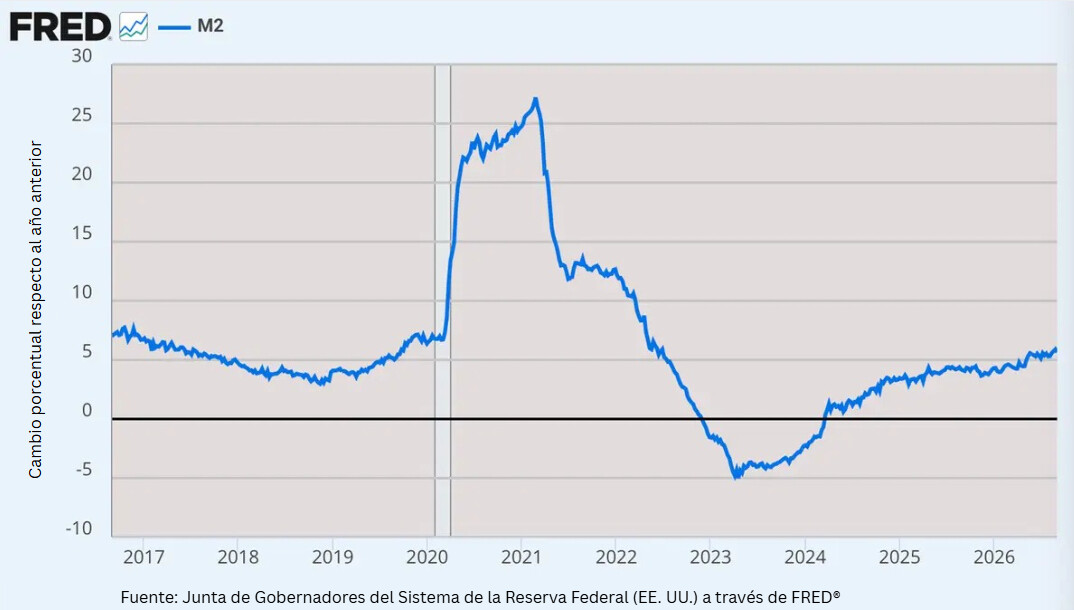
La pregunta candente es qué hacer con respecto al problema monetario. La vieja idea de una regla de cantidad no ha funcionado porque los agregados monetarios no se controlan con tanta facilidad ni precisión. Incluso si fuera posible, no parece que la Reserva Federal sea capaz de imponerse disciplina a sí misma. Incluso en este momento, nos enfrentamos a una expansión en medio de una inflación agobiante. Es evidente que la Reserva Federal no tiene interés alguno en la economía de Milton Friedman.
Podríamos decir que deberíamos restablecer el patrón oro. Me agrada esa idea, pero hay un problema. Nadie ha presentado un plan viable para llegar de aquí a allá. Fijar el precio del oro en términos de dólares no va a funcionar. Tampoco lo hará el restablecimiento del sistema de Bretton Woods, que ya se derrumbó bajo las presiones fiscales. Es triste decirlo, pero me temo que un patrón oro administrado por el gobierno, por muy brillante que sea, es probablemente una idea cuyo momento ya ha pasado.
La prioridad más urgente de cualquier reforma es imponer disciplina a la propia Reserva Federal, eliminando así su poder para administrar una política discrecional. La verdadera respuesta está en manos del Congreso. Este debe poner fin a la capacidad de la Reserva Federal para realizar operaciones de mercado abierto (OMOs).
Las OMO son la facultad crucial de la que cuenta hoy la Reserva Federal. Le permiten al banco central comprar cualquier deuda que emita el Tesoro y mantenerla en sus libros. ¿Con qué dinero hace esto la Reserva Federal? Con dinero que crea a su propia discreción. Esta facultad genera un riesgo moral para el Congreso y el Tesoro. No existe un límite estricto sobre cuánta deuda pueden crear y, por lo tanto, tampoco hay un límite real al gasto del Congreso.
Poner fin a las OMO restablecería la política de la Reserva Federal a lo que era en el momento de su fundación en 1913. En aquel entonces, no tenía la capacidad de comprar ni de mantener deuda del gobierno de los Estados Unidos. Su política monetaria se llevaba a cabo mediante su facultad de otorgar préstamos a sus bancos miembros, nada más. Existía un límite estricto sobre lo que podía y no podía hacer, ya que sus operaciones estaban limitadas por la existencia de recursos reales. Esta era la estructura inicial de la Reserva Federal.
Las operaciones de mercado abierto comenzaron de manera informal tras la Gran Guerra, cuando el presupuesto de Estados Unidos se había disparado y enfrentaba un problema de deuda. En 1922-1923, los bancos de la Reserva descubrieron que podían comprar y vender valores del gobierno para administrar sus propias utilidades. Esto no constituía una política monetaria como tal. La Reserva Federal de Nueva York, bajo el mando de Benjamin Strong, comenzó a utilizarlas para influir en las tasas de interés.
Esto marcó el inicio de una tendencia que se intensificó a lo largo de la década de 1920. Fue la clave del auge artificial de finales de la década de 1920, que concluyó con el colapso bursátil de 1929 y el inicio de lo que se convertiría en la Gran Depresión. Esto fue consecuencia directa de esta nueva innovación que permitió a la Reserva Federal maniobrar y negociar con la deuda del Tesoro de Estados Unidos. Compraba deuda para expandir la masa monetaria y la vendía para reducirla. En la práctica, toda la presión financiera y política se orienta hacia la compra de deuda pública con dinero creado de la nada. Esto consolidó una relación simbiótica entre el sector bancario y el gobierno.
Mi mentor, Ron Paul, no quería ningún tipo de concesión y deseaba eliminar por completo a la Reserva Federal. Yo también estoy totalmente de acuerdo con eso, pero un buen paso sería simplemente neutralizar su poder para crear dinero nuevo al quitarle su capacidad legal de intervenir en los mercados de bonos a través de sus operaciones de mercado abierto. Eso pondría fin al peligroso respaldo de la Reserva Federal a todas las presiones económicas legítimas sobre los mercados de bonos, quitándole efectivamente al Congreso sus cheques en blanco y sus tarjetas de crédito ilimitadas.
Desde un punto de vista de políticas, este es precisamente el sistema que teníamos en vigor en el momento en que se fundó la Reserva Federal y que funcionó durante sus primeros 10 años. No es muy conocido que entre los primeros fundadores de la Reserva Federal hubiera defensores de la moneda sólida. Algunos tenían grandes esperanzas de que el nuevo banco central realmente frenara la inflación en comparación con lo que había sucedido anteriormente, aunque parezca increíble.
Las operaciones de mercado abierto (OMA) son la verdadera fuente del problema. Tras los experimentos de Strong en 1922 y el inicio de la Gran Depresión, la Ley Bancaria de 1933 otorgó a la Junta de la Reserva Federal la autoridad para regular las OMA. La Ley Bancaria de 1935 centralizó por completo la autoridad sobre las OMA en la Junta de Gobernadores. Durante la Segunda Guerra Mundial, el Congreso llegó a obligar a la Reserva Federal a respaldar los precios de los bonos del gobierno.
Este es el sistema que generó el desastre actual, el cual ha tenido un efecto tan devastador en el nivel de vida de los estadounidenses. No podemos retroceder en el tiempo, pero sí podemos comenzar a proteger el dólar desde ahora, devolviéndole su solidez y estableciendo medidas de protección contra una mayor devaluación. Esto se puede lograr con una sola ley sencilla: la Reserva Federal ya no podrá comprar ni vender deuda del Tesoro. El Tesoro, si genera nueva deuda, deberá encontrar compradores en los mercados reales.
Esta propuesta ni siquiera es radical. Se trata del diseño original del Sistema de la Reserva Federal antes de que comenzara a experimentar con armas de destrucción monetaria. Poner fin a las operaciones de mercado abierto es una reforma sencilla y clara que cambiaría de manera fundamental la cultura del Congreso, haría que los mercados financieros tomaran conciencia de una nueva realidad y fortalecería el dólar de tal manera que protegería al pueblo estadounidense de los estragos de la inflación.
Las opiniones expresadas en este artículo son del autor y no reflejan necesariamente los puntos de vista de The Epoch Times.