Según un análisis reciente del Fondo Monetario Internacional (FMI), la rápida expansión de las industrias de alta tecnología y ecológicas en China aún no ha compensado la demanda económica, los empleos y los ingresos fiscales perdidos debido a la contracción del mercado inmobiliario del país.
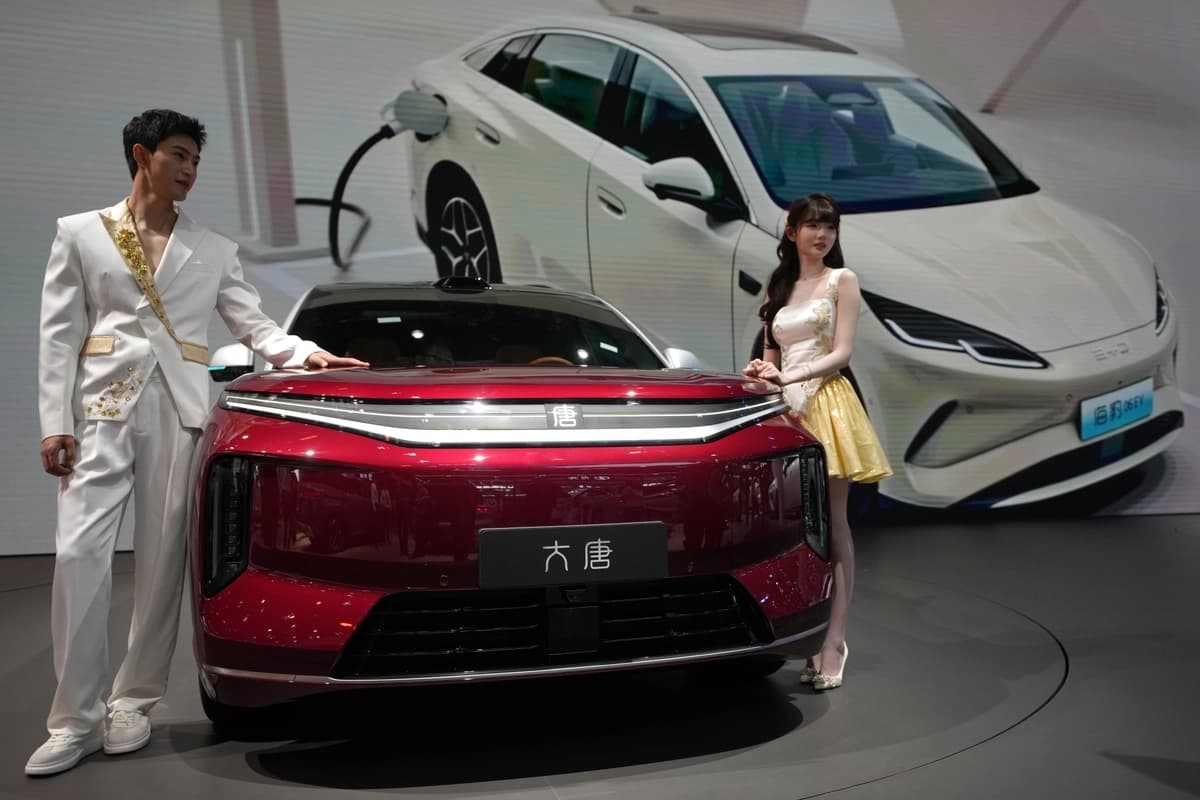
El cambio de enfoque, desde el sector inmobiliario y las inversiones tradicionales hacia industrias como los vehículos eléctricos (VE), la inteligencia artificial (IA), los semiconductores y otros sectores de manufactura avanzada, está transformando la economía china.
Sin embargo, estos sectores emergentes aún son demasiado pequeños y requieren demasiado capital para reemplazar por completo el amplio papel económico que alguna vez desempeñaron el sector inmobiliario y la manufactura tradicional.

No leas más noticias. Entiéndelas.
En Epoch Times Español queremos estar en contacto directo contigo
Seleccionamos para ti lo que de verdad importa, sin ruido ni agendas. Es un canal abierto: si nos escribes, te respondemos.
Un informe del FMI publicado en septiembre, elaborado por Yanliang Miao, economista jefe de China International Capital Corporation, puso de relieve la magnitud de la transición. El sector inmobiliario representa alrededor del 6 % del producto interior bruto de China, frente al aproximadamente 1.6 % de la fabricación de automóviles.
Al mismo tiempo, las ventas de propiedades en China cayeron de aproximadamente 18 billones de yuanes (2.68 billones de dólares) en 2021 a aproximadamente 8 billones de yuanes (1.19 billones de dólares) en 2025.
Por lo tanto, el descenso del mercado inmobiliario tiene consecuencias que van mucho más allá de los promotores y la venta de viviendas.
Nuevas industrias crecen mientras los sectores tradicionales se contraen
La desaceleración del mercado inmobiliario chino también ha afectado a sectores que dependían en gran medida de la construcción y la inversión inmobiliaria.El servicio estatal chino de noticias China News Service informó a través del portal de noticias Sina el 20 de septiembre que el consumo aparente de acero cayó durante cinco años consecutivos, desde 2020 hasta 2025, disminuyendo un 20.9 % desde su máximo, citando datos de la Asociación China del Hierro y el Acero.
La producción de acero cayó un 9.8 % durante el mismo período, pasando de 1065 millones de toneladas a 961 millones de toneladas.
La presión se ha mantenido hasta 2026. Las principales siderúrgicas reportaron ganancias de aproximadamente 16,700 millones de yuanes (unos 3900 mdd) en sus operaciones siderúrgicas principales durante el primer semestre del año, un 40 % menos que en el mismo período del año anterior, según la asociación.
Catorce de las 22 siderúrgicas chinas ordinarias que cotizan en bolsa reportaron pérdidas durante ese período. "Las industrias tradicionales están pasando por dificultades", dijo Li. "Tomemos como ejemplo la industria siderúrgica. Esta enorme brecha proviene principalmente del sector inmobiliario".
Mientras tanto, Beijing ha seguido impulsando sectores como la inteligencia artificial, la economía de baja altitud, la industria aeroespacial, los vehículos eléctricos y otras industrias de tecnología avanzada.
Sin embargo, estos sectores no necesariamente generan empleo a la misma escala que las industrias a las que reemplazan.
"Las industrias de alta tecnología, como la inteligencia artificial, la economía de baja altitud y la aeroespacial, son en su mayoría intensivas en tecnología y capital", dijo Li. "Prácticamente no contribuyen al empleo general de la población común".
La Oficina Nacional de Estadística de China (NBS, por sus siglas en inglés) indicó en julio que la llamada "economía de las tres nuevas" industrias, que abarca nuevas industrias, modelos de negocio y formas de actividad económica, representará el 18.39 % del PIB en 2025.
Sin embargo, esa cifra no significa que el sector emplee a una proporción similar de la fuerza laboral, señaló Li. La manufactura avanzada, las energías renovables, los semiconductores, la robótica y la IA pueden generar una producción económica sustancial con relativamente pocos trabajadores debido a su alta intensidad de capital y productividad.
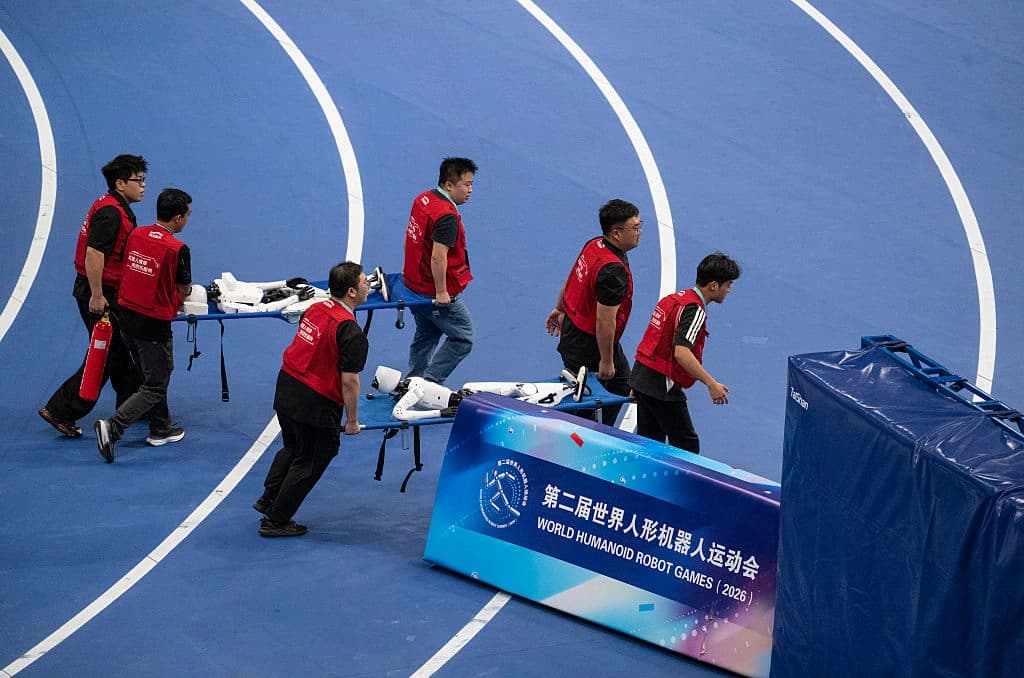
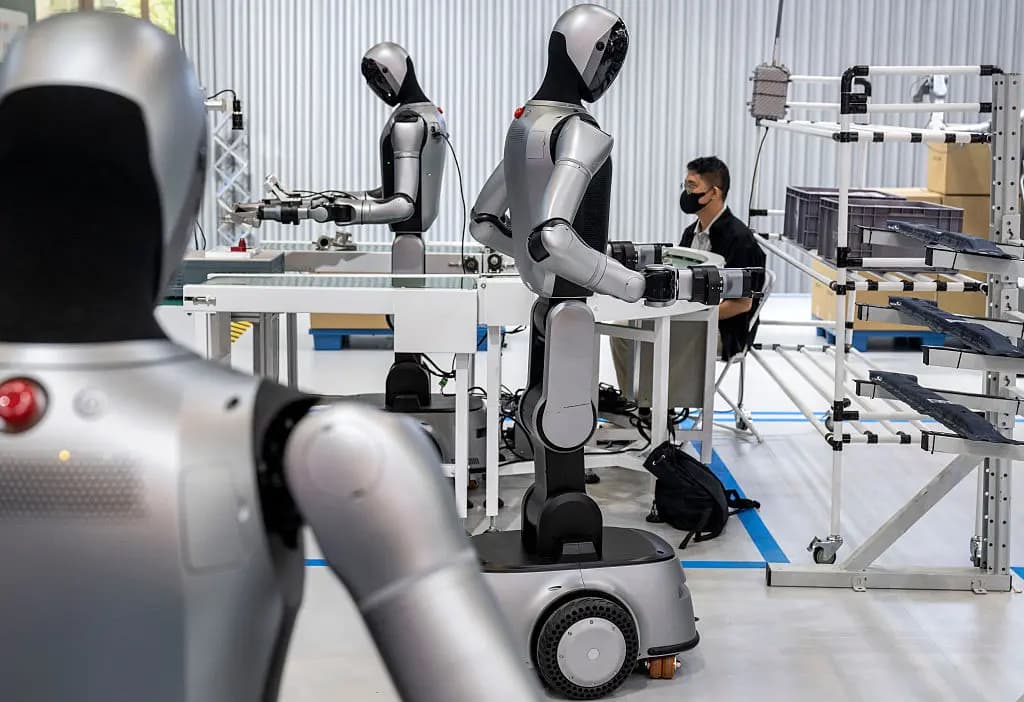 Un técnico supervisa a los robots humanoides de la empresa china UBTECH mientras demuestran sus habilidades laborales en un entorno simulado de fábrica-almacén durante la Conferencia Mundial de Robótica en Beijing, China, el 20 de agosto de 2026. (Foto de Kevin Frayer/Getty Images).
El desafío del empleo y de los ingresos fiscales
El ajuste es particularmente significativo porque las industrias tradicionales siguen siendo importantes fuentes de empleo e ingresos fiscales.Según el quinto censo económico nacional de China, publicado por la Oficina Nacional de Estadística en 2025, el sector manufacturero empleaba a unos 104.8 millones de personas a finales de 2023, lo que representa el 24.4 % del empleo total.
El sector de la construcción empleaba a otros 51.2 millones de personas, mientras que el comercio mayorista y minorista empleaba a unos 53.3 millones. En conjunto, estos tres sectores representaban casi la mitad del empleo en China.
La industria manufacturera también constituye una importante fuente de ingresos para el gobierno. La Oficina Nacional de Estadística (NBS) informó que la manufactura representó aproximadamente el 31 % de los ingresos fiscales totales en 2025 y contribuyó con el 48 % del aumento de los ingresos fiscales de ese año.
Sin embargo, el Ministerio de Finanzas de China reconoció en su informe presupuestario de 2026 que el crecimiento de los impuestos procedentes de las industrias tradicionales se había ralentizado, mientras que la contribución fiscal total de las industrias emergentes seguía siendo relativamente pequeña.
Li señaló que esto crea una brecha que el rápido crecimiento de la nueva industria manufacturera aún no ha logrado cerrar.
"La base impositiva de la industria manufacturera tradicional se está debilitando, mientras que la nueva industria manufacturera crece rápidamente, pero su tamaño actual aún es insuficiente para reemplazar por completo la contribución fiscal de las industrias tradicionales", dijo.
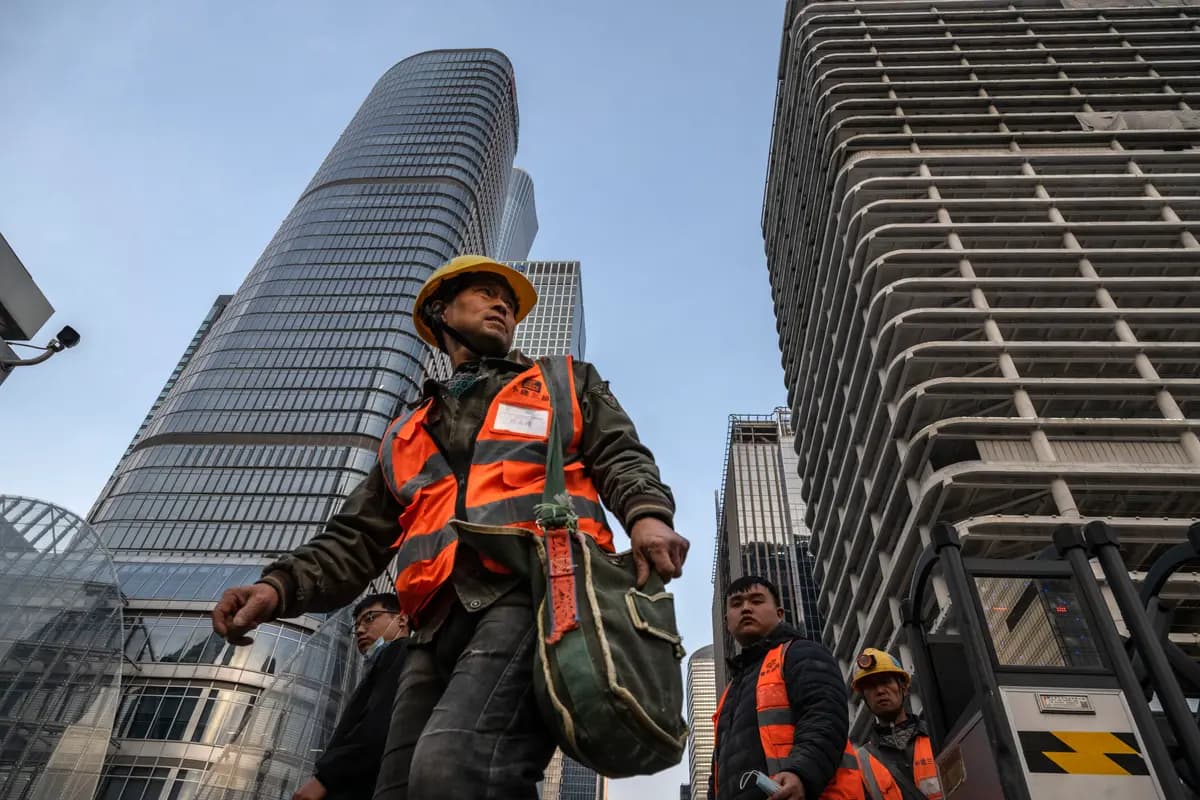 Obreros abandonan una obra para la construcción de una nueva torre de oficinas en el distrito financiero central de Beijing, China, el 3 de abril de 2025. (Kevin Frayer/Getty Images).
Por qué la transición podría llevar años
El informe del FMI argumentó que la transición económica de China requiere más que expandir la producción de alta tecnología. Instó a tomar medidas para aumentar los ingresos de los hogares, fortalecer la seguridad social y fomentar un mayor consumo de servicios.El FMI también indicó que China necesita abordar la deuda relacionada con los gobiernos locales y el sector inmobiliario, así como sanear sus balances para mejorar las condiciones crediticias y la demanda interna.
Según el informe, el consumo de los hogares representa alrededor del 40 % del PIB de China, en comparación con un promedio de aproximadamente el 53 % en las economías de ingresos medios.
El débil consumo interno hace que las empresas chinas dependan más de la inversión y de los mercados extranjeros para absorber la producción.
"Si el crecimiento del consumo interno continúa rezagándose con respecto a la expansión de la capacidad de producción durante mucho tiempo, las empresas solo podrán seguir dependiendo de los mercados extranjeros, lo que inevitablemente aumentará los riesgos externos, como las fricciones comerciales internacionales y las barreras arancelarias", dijo Li.
Según Li, esa brecha entre la velocidad de la transformación industrial y la recuperación más lenta de la demanda de los hogares podría seguir siendo un desafío fundamental para China a medida que su economía avanza más allá de su modelo de crecimiento impulsado por la propiedad.
Con información de Li Jing.