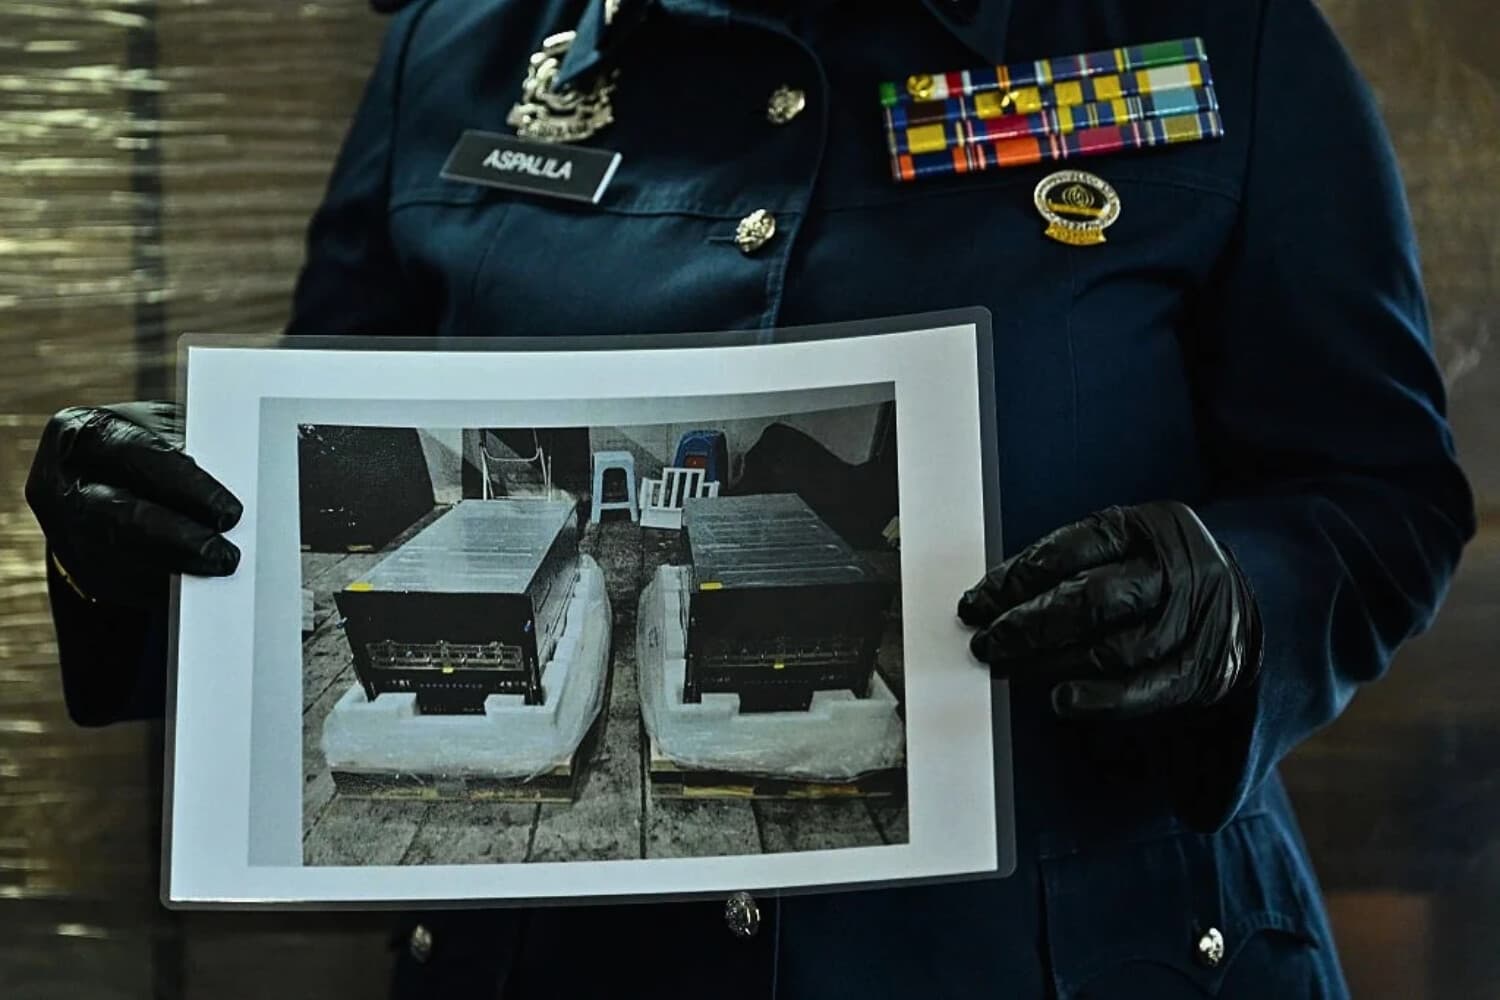
A una hora de Kuala Lumpur, en medio de hileras de plantaciones de aceite de palma en Senawang, Malasia, excavadoras y camiones de carga han estado construyendo un complejo de centros de datos que abarca una superficie equivalente a 117 campos de fútbol. Construida en gran parte por trabajadores de Bangladés y financiada en parte con capital occidental, la instalación está diseñada para albergar miles de procesadores de inteligencia artificial de última generación de Nvidia. Sin embargo, sus principales clientes no se encuentran en el sudeste asiático, sino que son gigantes tecnológicos chinos como Alibaba y ByteDance, a quienes Washington ha prohibido comprar esos mismos chips directamente. Los procesadores nunca salen de Malasia; los clientes simplemente alquilan acceso remoto.
¿Cómo comenzó todo?
Es posible que Washington esté tratando la “puerta trasera” de Malasia como una crisis exclusivamente moderna de geopolítica digital. En realidad, no es más que la última versión de un juego que las empresas globales han estado jugando desde hace casi 140 años: aprovechar la brecha entre lo que las fronteras soberanas contienen físicamente y lo que la ley define como origen nacional.El mecanismo legal detrás de esta ilusión se remonta a la Gran Bretaña de finales de la época victoriana. En 1887, ante la avalancha de tijeras y cuchillos alemanes baratos que socavaban los precios de los cuchilleros de Sheffield, el Parlamento aprobó la Ley de Marcas de Mercancías, que también se dirigía contra los productos de fabricación extranjera que llevaban un nombre o marca comercial británica (o que de alguna otra forma sugirieran una fabricación británica o un topónimo británico). Dichos productos no podían importarse a menos que el nombre o la marca británica estuvieran acompañados de una indicación clara del país en el que se habían fabricado realmente. El efecto práctico fue obligar a muchos exportadores alemanes y de otros países del continente —que habían estado utilizando nombres, marcas o topónimos británicos— a agregar etiquetas como "Hecho en Alemania". La estrategia les salió por la culata de manera espectacular. En menos de tres décadas, los pioneros alemanes de la industria química, las empresas de óptica y los fabricantes de herramientas de precisión superaron en ingeniería a Gran Bretaña, convirtiendo una letra escarlata en el sello de calidad más codiciado del mundo.
Ideas que van más allá del titular.
Suscríbete al boletín de Epoch Opinión y recibe cada semana a los comentaristas que te llevan más allá de los titulares.
El espejismo del lujo
En ningún otro ámbito es más visible —ni más rentable— esta alquimia contable que en los artículos de lujo, donde los sellos de origen actúan como talismanes seculares. Bajo las luces halógenas de una boutique de Manhattan, un reloj de buceo de 1,200 dólares lleva dos palabras microscópicas a las 6 en punto: “Swiss Made” (Fabricado en Suiza). Para el comprador, esas palabras evocan un chalet alpino donde un relojero de cuarta generación ajusta a mano un volante de equilibrio.Si bien existen fortalezas inquebrantables —Rolex funde sus propias aleaciones de oro en Ginebra, y Grand Seiko pule las manecillas sobre rodillos de estaño en estudios aislados de Japón—, el amplio segmento medio de la relojería suiza funciona con base en cálculos normativos. Según el Decreto de Swissness de 2017 de Suiza, el 60 por ciento de los costos de fabricación de un reloj debe generarse en el país. Es fundamental señalar que la ley no solo toma en cuenta el acero, sino también la nómina. Dado que un técnico en Neuchâtel gana hasta 10 veces el salario por hora de un operador de máquinas CNC en Guangdong, una marca puede importar cajas de acero en bruto, brazaletes, cristales de zafiro y diales del sur de China por 30 dólares. Una vez que un trabajador suizo coloca un movimiento automatizado, fija el fondo de la caja y realiza pruebas de presión, la mano de obra nacional y los gastos generales suman 90 dólares. El costo ahora es un 75 por ciento suizo. El reloj se gana legalmente su inscripción "Swiss Made" en la esfera, aunque cada milímetro que toca la muñeca del comprador fue fresado en China.
Al estilo de la moda italiana, el capital se volvió aún más audaz: en lugar de importar piezas, importó la fábrica. En Prato, el centro industrial toscano, los empresarios establecieron miles de talleres con personal compuesto en gran parte por mano de obra importada que cortaba y cosía telas importadas. La práctica salió a la luz cuando los fiscales milaneses pusieron a los contratistas de artículos de lujo bajo administración judicial, revelando talleres que ensamblaban bolsos de diseñador que se vendían al por menor por 2.600 euros con un costo de producción de entre 53 y 90 euros. Debido a que las asas, la pintura de los bordes y los herrajes metálicos se colocaban en suelo italiano, los bolsos cumplían con la norma de la "última transformación sustancial" de la UE y llevaban un auténtico sello "Made in Italy".
Durante décadas, este arreglo satisfizo a todos. Las empresas maximizaban sus márgenes gracias a la ventaja comparativa; los consumidores disfrutaban de un lujo accesible y de aparatos electrónicos baratos; los gobiernos hacían la vista gorda porque las importaciones de bajo costo mantenían la inflación bajo control. Incluso cuando Washington erigió barreras arancelarias en virtud de la Sección 301 contra los contenedores chinos, los gigantes del comercio electrónico simplemente se lanzaron a los cielos, aprovechando la exención de minimis de 800 dólares de la Sección 321 para enviar millones de paquetes individuales libres de aranceles directamente desde los centros de clasificación asiáticos hasta las puertas de los hogares occidentales.
La seguridad nacional toma el centro del escenario
Sin embargo, la era dorada del arbitraje sin fricciones se fracturó bajo el impacto de dos crisis que chocaron entre sí. En primer lugar, las interrupciones en la cadena de suministro entre 2020 y 2022 enseñaron a los tesoreros corporativos que el precio unitario más bajo no equivale al costo total de propiedad más bajo; la dependencia de un único proveedor resultó conllevar una prima de seguro oculta y ruinosa. En segundo lugar, la seguridad nacional está en proceso de reemplazar a la eficiencia del mercado como el principio organizador de la política estatal occidental. Los gobiernos se dieron cuenta de que no podían mantener ejércitos modernos, asegurar las redes eléctricas ni desarrollar inteligencia artificial de vanguardia si los nodos industriales fundamentales estaban controlados por un rival estratégico.Desde la perspectiva del Sr. Huang, mantener a los gigantes tecnológicos chinos atados a los ecosistemas tecnológicos estadounidenses —incluso a través de centros de datos en Malasia— era una lógica fiduciaria sólida que preservaba el dominio nacional en I+D y privaba a competidores como Huawei de cuota de mercado. Desde la perspectiva de Washington, se trataba de una brecha intolerable en la defensa nacional.
Sin embargo, cuando el Estado intenta forzar una desconexión inmediata, el capital se adapta más rápido de lo que la burocracia puede legislar. Al recibir la orden de relocalizar la producción de la noche a la mañana, a pesar de 40 años de desmantelamiento de la industria nacional de herramientas y metalurgia, los fabricantes simplemente desvían los subconjuntos chinos a través de Vietnam o México para un procesamiento ligero y así aprovechar los cambios arancelarios regionales. Al enterarse de que no pueden vender chips a Pekín, los proveedores de servicios en la nube construyen granjas de servidores en Johor.
Esto deja al público moderno atrapado en una contradicción. Como ciudadanos, exigimos plantas de producción nacionales, cadenas de suministro limpias y soberanía tecnológica. Como consumidores y accionistas, esperamos relojes suizos de 900 dólares, camisas de 20 dólares y un crecimiento trimestral ininterrumpido de nuestros planes 401(k). La auténtica autosuficiencia industrial requiere un uso intensivo de capital y es incompatible con los precios de ganga. Hasta que las sociedades acepten precios más altos, una implementación más lenta o subsidios fiscales explícitos para la capacidad nacional, las reglas de origen y las restricciones a la exportación seguirán funcionando como siempre lo han hecho: como compromisos legales que el capital global está estructurado para sortear. El campus de Senawang y el caso de los relojes suizos no son anomalías; son el sistema funcionando como siempre lo ha hecho.
Las opiniones expresadas en este artículo son del autor y no reflejan necesariamente los puntos de vista de The Epoch Times.