Opinión
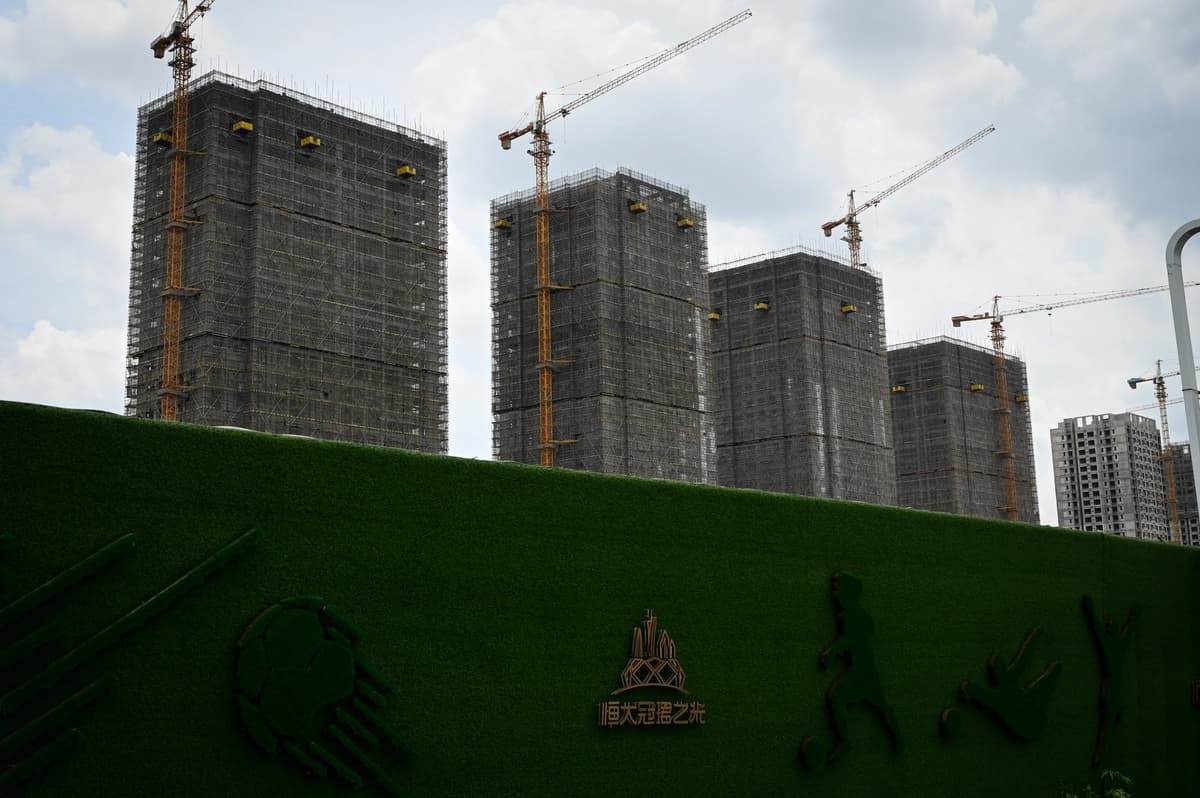
Este año, Beijing comenzó a exigir a los promotores inmobiliarios que vendieran apartamentos terminados en lugar de proyectos sin construir. Esto equivale a un reconocimiento oficial de que décadas de preventas habían trasladado el riesgo de la construcción a los compradores comunes.
El mismo paquete de medidas amplió el plazo máximo de las hipotecas de 30 a 40 años, una medida que reduce los pagos mensuales únicamente al extender la deuda de una familia a lo largo de la mayor parte de su vida laboral.

No leas más noticias. Entiéndelas.
En Epoch Times Español queremos estar en contacto directo contigo
Seleccionamos para ti lo que de verdad importa, sin ruido ni agendas. Es un canal abierto: si nos escribes, te respondemos.
Esta es la perspectiva adecuada para analizar la crisis, ya que la narrativa predominante se equivoca en ambos aspectos. Nunca se trató de un mercado saludable que el líder chino Xi Jinping decidiera destruir repentinamente; tampoco contaba con un motor de crecimiento alternativo preparado, lo que justificaba el colapso del sector inmobiliario.
En cambio, heredó una maquinaria altamente apalancada que el Partido Comunista Chino (PCCh) había construido con la venta de terrenos, créditos bancarios, pagos anticipados de compradores y ahorros familiares, para luego desmantelarla abruptamente. Al hacerlo, convirtió un ajuste de mercado inevitable en una crisis sistémica de balance.
Apalancamiento por diseño
Los promotores inmobiliarios se ganaron su mala reputación, pero el elevado endeudamiento estaba integrado en su modelo de negocio.Durante más de una década, Beijing restringió la capacidad de las empresas inmobiliarias para captar capital mediante la venta de acciones: congeló el acceso al mercado después de 2010, lo reabrió brevemente alrededor de 2013, lo volvió a bloquear en 2016 y solo cedió a finales de 2022, cuando la crisis ya estaba en marcha.
Esto creó una trampa contradictoria: los gobiernos locales dependían de los promotores inmobiliarios para comprar terrenos caros e impulsar el crecimiento económico, pero a la vez les prohibían el acceso a los mercados de capitales tradicionales. Lo único que les quedaba eran los préstamos bancarios, los productos fiduciarios, los pagos anticipados de los compradores, las facturas impagadas de los proveedores y los bonos en dólares emitidos en el extranjero.
Luego, alegando un endeudamiento excesivo, Beijing cortó abruptamente estos últimos salvavidas financieros. En efecto, el Estado orquestó estos precarios balances, solo para luego penalizar a las empresas por mantenerlos.
Lo hizo con rapidez. En 2020, las "tres líneas rojas" en los balances de las promotoras inmobiliarias y los límites a los préstamos bancarios para la propiedad modificaron las condiciones de financiación en cuestión de meses.
¿Quién paga?
La especulación era solo una parte del problema; la verdadera cuestión radicaba en la extracción de costos en cada etapa del desarrollo. Antes de comenzar la construcción, un proyecto genera gastos de adquisición de terrenos, preparación del sitio e impuestos sobre la propiedad.Para cuando llega al comprador, se han acumulado impuestos sobre el valor agregado, la apreciación del terreno, las sociedades y la construcción. Si bien los impuestos sobre la propiedad de la vivienda son mínimos, cada costo inicial se traslada finalmente a través de los precios de compra y los alquileres.
El sistema prioriza los impuestos sobre la venta de terrenos, la construcción y las transacciones por encima de los servicios públicos. Los gobiernos locales basaron sus presupuestos en los ingresos inmobiliarios en lugar de establecer una base impositiva estable y centrada en los servicios.
Las familias chinas asumieron estos costos por necesidad, no por afán de especulación. Las deficiencias en la seguridad social, la sanidad, la educación y las pensiones obligaron a ahorrar mucho, mientras que los controles de capital, las bajas tasas de interés bancarias y la volatilidad del mercado bursátil dejaron pocas opciones de inversión viables.
Como resultado, la vivienda se convirtió en todo a la vez: un fondo de jubilación, un ahorro para la educación, un requisito para contraer matrimonio, una garantía bancaria y una herencia.
La correa de la hipoteca
La vivienda no solo genera riqueza, sino que también condiciona la obediencia cívica. Esta es la dimensión que con mayor frecuencia se pasa por alto.Un apartamento no se puede trasladar y los terrenos urbanos siguen siendo propiedad del Estado. El registro de viviendas, la aprobación de hipotecas, los derechos de reventa y la admisión escolar se gestionan a través de canales estatales. Además, esta riqueza dista mucho de ser autónoma; se trata de un activo apalancado vinculado a una hipoteca a largo plazo que compromete las ganancias futuras a los bancos.
La estructura de pagos es reveladora. Los gobiernos locales recaudan impuestos sobre la tierra en el momento en que se vende un terreno, mientras que las familias pasan de tres a cuatro décadas pagando el préstamo.
Las hipotecas chinas también incluyen una cláusula de recurso: si los precios caen por debajo del monto del préstamo y la subasta del banco no cubre la diferencia, el prestatario aún debe pagarla. Los precios de mercado pueden bajar, pero la deuda no.
El resultado es un sistema de "gobernanza hipotecaria". Cuando los precios suben, las familias se sienten prósperas y continúan trabajando, gastando y pagando sus deudas. Cuando los precios bajan, las ganancias teóricas se esfuman mientras la deuda permanece, por lo que las familias se aferran más a sus empleos y esperan un rescate.
Las investigaciones demuestran que la deuda hipotecaria hace que los hogares sean más cautelosos y menos propensos a emprender. Funciona como una forma de disciplina laboral: asumir riesgos es difícil cuando se avecina un pago mensual durante 40 años.
Sin embargo, este control tiene dos caras. Las investigaciones indican que los propietarios chinos están más atentos a los asuntos públicos y son más conscientes de sus derechos, pero también son más propensos a presionar dentro del sistema en lugar de enfrentarse a él, actuando como "opositores leales". Un gobierno autoritario valora la lealtad y es mucho menos tolerante con la oposición.
¿Por qué Xi se atrevió?
¿Por qué correr semejante riesgo? Porque Beijing controla los bancos, los terrenos, los flujos de capital, las aprobaciones urbanísticas y los medios de comunicación, y creía que el riesgo inmobiliario podía controlarse mediante decretos administrativos.Los promotores inmobiliarios poseían una inmensa riqueza durante el auge, pero carecían de protección política o poder institucional para bloquear una decisión tomada desde las altas esferas.
Además, los planificadores centrales creían que la industria manufacturera podría reemplazar al sector inmobiliario, subestimando hasta qué punto la economía en general dependía de la vivienda.
La crisis también sirvió para debilitar el capital privado, en el que Xi desconfía profundamente. Tras haber advertido repetidamente contra la "expansión desordenada del capital", descubrió que los promotores inmobiliarios eran el blanco más fácil. Su fortuna dependía enteramente de terrenos estatales, bancos estatales, permisos de construcción y el favor de los funcionarios locales: activos que el Estado podía revocar a su antojo.
Consideremos el caso de Ren Zhiqiang, exdirector de una empresa estatal de desarrollo inmobiliario, quien fue condenado a 18 años de prisión por corrupción, soborno y abuso de poder. Los cargos formales solo cuentan una parte de la historia: el castigo llegó tras años de disidencia pública que culminaron en críticas abiertas a Xi.
En este sistema, la riqueza por sí sola no traspasa los límites; lo que sí lo hace es usar esa riqueza para forjar una voz independiente.
La apuesta de Xi no consistía solo en que las industrias emergentes prosperaran, sino en que el sistema del Partido Comunista pudiera absorber las consecuencias. El impacto financiero no afectaría directamente a Beijing, sino que recaería sobre las familias compradoras de vivienda, los gobiernos locales, los bancos estatales, las constructoras y los proveedores.
Quién tiene la culpa
Tres hechos son ciertos simultáneamente. Primero, el antiguo modelo económico estaba llegando a su fin: las tasas de natalidad están disminuyendo, la urbanización se está ralentizando, el inventario de viviendas está sobredimensionado y los precios superan los ingresos de las familias.En segundo lugar, los promotores inmobiliarios no eran inocentes. Muchos pidieron préstamos de forma irresponsable, transfirieron los depósitos de preventa entre diferentes proyectos y mintieron en los informes regulatorios. Evergrande no es ninguna víctima.
Pero la política tendió la trampa y luego la activó: el estado se basó en la venta de terrenos para impulsar el crecimiento, fomentó las preventas y el apalancamiento de los hogares, y luego cortó el crédito a los promotores inmobiliarios de la noche a la mañana, todo ello sin antes establecer cuentas de depósito en garantía protegidas, seguros de depósitos o un fondo nacional para la construcción de viviendas.
Culpar únicamente a los promotores inmobiliarios codiciosos exime al sistema de responsabilidad. Culpar únicamente a Xi Jinping ignora que la financiación de terrenos, las preventas y los estrictos controles crediticios ya estaban establecidos bajo los mandatos de Hu Jintao y Wen Jiabao.
Lo que realmente murió
La demanda de vivienda no desapareció; lo que murió fue el motor que la impulsaba. Ese motor era la venta de terrenos por parte de los gobiernos locales, el endeudamiento agresivo de los promotores inmobiliarios, el pago anticipado de viviendas aún no construidas por parte de los compradores, la ampliación del crédito por parte de los bancos y el constante aumento de los precios.Xi no fue el creador de todos los defectos del sistema. Sin embargo, optó por desmantelarlo mediante el control político y el desapalancamiento administrativo, subestimando los graves costos económicos y sociales.
No existe evidencia de un plan maestro para incentivar la compra de viviendas en el país con el único propósito de provocar un colapso intencional del mercado. El derrumbe arrasó con los presupuestos de los gobiernos locales, los activos bancarios, el empleo y la propia credibilidad del Partido Comunista Chino.
Una clase media económicamente desfavorecida dificulta el gobierno, no lo facilita. Lo que Beijing prefiere es una prosperidad controlada: hogares con ingresos suficientes para seguir trabajando y consumiendo, pero sin la riqueza líquida necesaria para independizarse del sistema estatal.
El PCCh no abandonará por completo el sector inmobiliario. Lo controlará cuando se sobrecaliente y lo impulsará cuando los ingresos se vean amenazados. Sin embargo, cada ciclo produce el mismo resultado: el Estado obtiene ganancias en la fase ascendente, mientras que las familias sufren pérdidas en la fase descendente.
Las reformas de 2026 se aplican principalmente a proyectos nuevos. Dejan sin resolver los errores del pasado, no establecen una protección independiente de los gobiernos locales, los bancos y los promotores inmobiliarios, y no abordan la financiación municipal basada en la tierra, la red de seguridad social ni los incentivos que impulsan los ascensos oficiales. Si bien pueden reducir el riesgo futuro, no restablecen la confianza de los hogares ni sanean el balance general de la economía.
La gestión de Xi en el sector inmobiliario fue tanto una reestructuración económica como una transferencia estructural de poder. Debilitó a los promotores inmobiliarios y, al mismo tiempo, erosionó la independencia financiera de los gobiernos locales, la empresa privada y las familias de clase media.
En su lugar, fortaleció al liderazgo central, los bancos estatales y el capital estatal. Ese es el punto clave. Si otro sector puede, en última instancia, reemplazar al inmobiliario es otra cuestión, e incluso si pudiera, eso no justificaría la forma en que se gestionó la crisis de la vivienda.
Con información de Sean Tseng.
Las opiniones expresadas en este artículo son las del autor y no reflejan necesariamente las de The Epoch Times.