Los ingresos y el patrimonio neto de los estadounidenses aumentaron en los años posteriores a la pandemia, según indicó la Reserva Federal en un nuevo informe que abarca el período 2022–2025.
A pesar de que la inflación alcanzó su nivel más alto en 40 años tras la crisis de salud pública, los hogares estadounidenses sobrevivieron a las tormentas económicas, y muchas familias prosperaron.
El ingreso familiar mediano real (ajustado por la inflación) aumentó un 7 por ciento en ese período de tres años, hasta alcanzar los 82 200 dólares. Las familias de bajos ingresos registraron los mayores aumentos, con un incremento de hasta el 7 por ciento en el 60 por ciento más pobre. En comparación, el 10 por ciento más rico registró una disminución del 6 por ciento en sus ingresos reales.
Esto refleja la situación del mercado laboral posterior a la crisis, que se inclinó a favor de los trabajadores. Los empleadores, principalmente en el sector de servicios, aumentaron los salarios y ofrecieron bonificaciones para atraer talento.
No leas más noticias. Entiéndelas.
En Epoch Times Español queremos estar en contacto directo contigo
Seleccionamos para ti lo que de verdad importa, sin ruido ni agendas. Es un canal abierto: si nos escribes, te respondemos.
El patrimonio neto mediano real aumentó un 2 por ciento, hasta alcanzar casi 216,000 dólares. La mayoría de las familias, en todos los grupos de ingresos y patrimonio, registraron aumentos, según los datos del banco central.
"A diferencia de los ingresos, los cambios en la riqueza reforzaron en gran medida los patrones existentes de desigualdad de riqueza según las características familiares", escribió el banco central. "Las familias que suelen tener menos riqueza (como las familias jóvenes, las que viven en renta y las que no cuentan con un título de preparatoria) experimentaron descensos en la riqueza mediana y, a menudo, en la media".
Por el contrario, las familias situadas cerca de la cima —los hogares de altos ingresos, las familias de mayor edad y los propietarios de activos— disfrutaron de algunas de las mayores ganancias en riqueza.
La Encuesta Trienal de Finanzas del Consumidor de la Reserva Federal, publicada el 9 de octubre, encuesta a más de 4000 hogares y ofrece una visión general de la situación financiera de las familias estadounidenses.
Sus hallazgos recientes coinciden con el optimista informe de la Oficina del Censo sobre los hogares estadounidenses.
Posesión de activos
La posesión de activos —como acciones y bienes raíces, por ejemplo— ha contribuido al crecimiento del patrimonio neto de Estados Unidos.La tasa de propiedad de vivienda se mantuvo estable en el 66 por ciento, y el valor neto mediano de las viviendas de los propietarios saltó a 230 000 dólares el año pasado, desde menos de 219,000 dólares en 2022.
Los precios de las viviendas usadas se han acelerado en los últimos años, ya que las tasas de interés ultrabajas de la era de la pandemia crearon un efecto de "esposas de oro". Esto ha obligado a millones de propietarios a quedarse donde están y a abstenerse de poner sus propiedades a la venta.
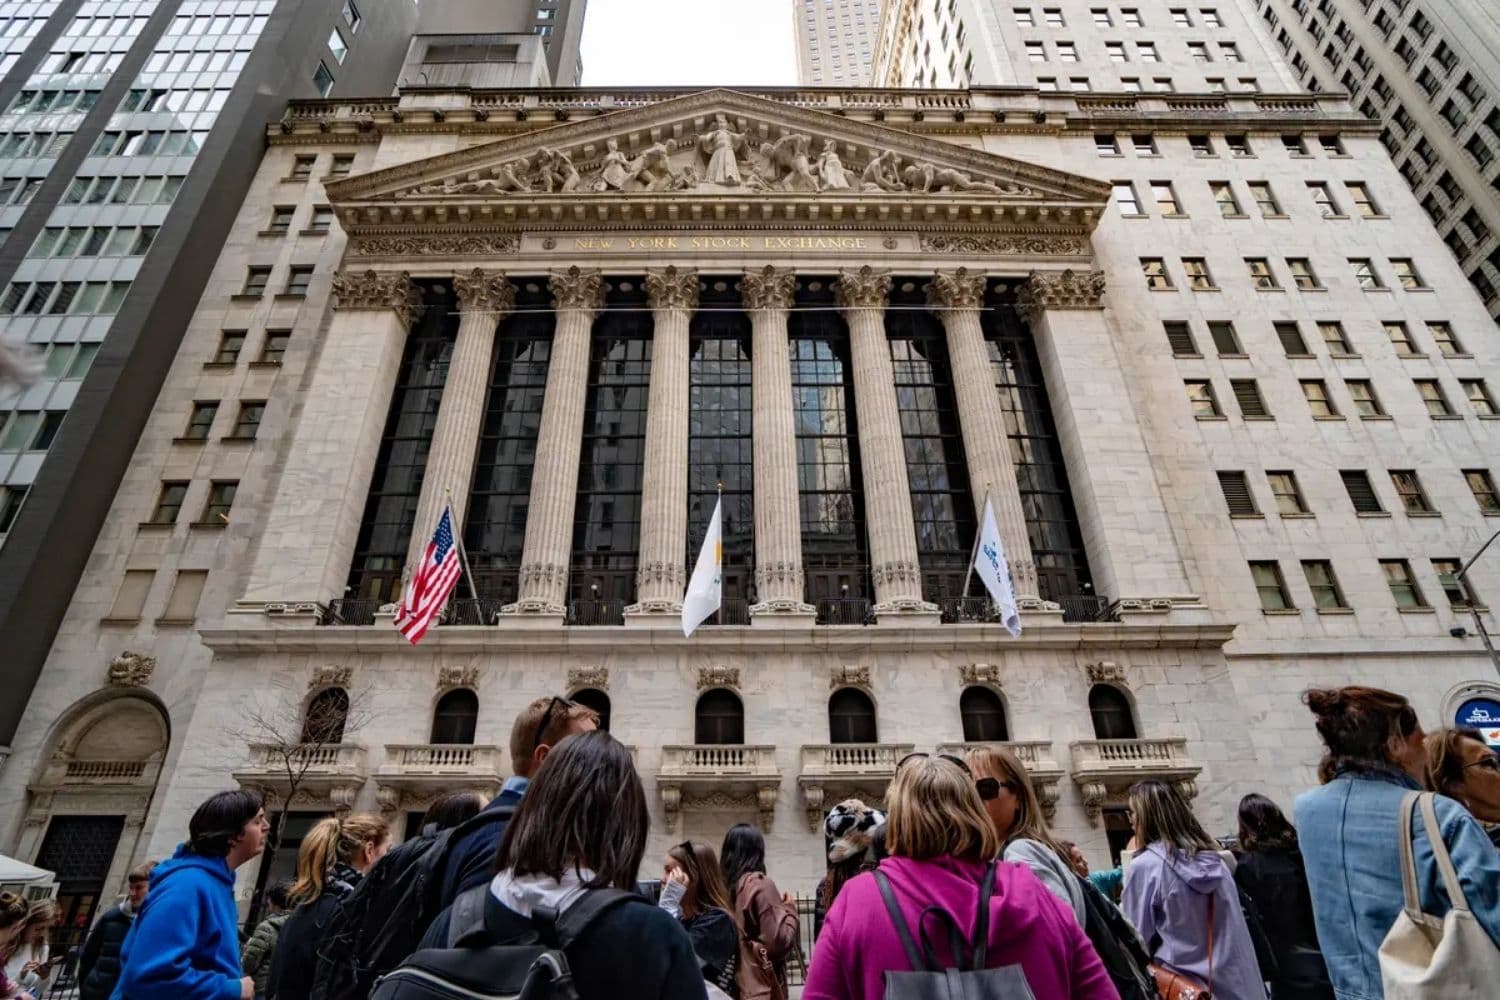 La Bolsa de Valores de Nueva York en la ciudad de Nueva York el 4 de abril de 2025. (Samira Bouaou/The Epoch Times)
Si bien la participación en el mercado de valores disminuyó al 56 por ciento en 2025, el valor mediano de las tenencias aumentó un 36 por ciento hasta alcanzar casi 78 000 dólares. Además, la participación en planes de jubilación aumentó, y los saldos medianos se elevaron.
Deuda
La deuda de los hogares siguió siendo generalizada después de la pandemia. La proporción de familias con algún tipo de deuda se mantuvo prácticamente sin cambios en el 77 por ciento, y los saldos medios se mantuvieron sin cambios.La proporción de familias con deuda de tarjetas de crédito se mantuvo estable en el 45 por ciento, y el saldo medio aumentó a un ritmo moderado, de 150 a 3100 dólares. Al mismo tiempo, los niveles de estrés por la deuda podrían estar aumentando.
Las relaciones entre el pago de la deuda y los ingresos superiores al 40 por ciento aumentaron del 6.5 por ciento a casi el 9 por ciento, el nivel más alto en más de una década. La proporción de familias que informaron haberse atrasado en los pagos de sus préstamos se disparó al 20 por ciento, frente al 12 por ciento registrado en 2022.
"Los deudores parecen menos vulnerables financieramente cuando sus deudas se comparan con sus activos en lugar de con sus ingresos", señalaron los autores del informe de la Reserva Federal.
"La capacidad de las familias para mantenerse al día con sus obligaciones financieras empeoró entre 2022 y 2025. Las familias eran más propensas a atrasarse en sus obligaciones financieras que en cualquier otro momento desde la encuesta de 2010".
El pago de estas deudas podría ser el próximo desafío de los prestatarios a medida que las tasas de interés suban gradualmente.
Un componente crediticio que también podría requerir un mayor seguimiento son los préstamos de "compra ahora, paga después" (BNPL, por sus siglas en inglés).

"La creciente popularidad del BNPL, que por lo general se utiliza para compras de menor monto, explica casi todo el aumento en el porcentaje de familias con otros préstamos a plazos en 2025", señaló el informe.
El 12 por ciento de las familias tenía un saldo pendiente en un plan BNPL, frente al 7 por ciento en 2022. Un documento publicado en junio por economistas de la Reserva Federal estimó que los proveedores de BNPL originaron aproximadamente 160 mil millones de dólares en productos de crédito al consumo.